Planilhas de Finanças Pessoais

Como fazer um controle financeiro pessoal: passo a passo

Por equipe DocFree · Atualizado em 18 de outubro de 2026 · 3 min de leitura

Chegar no fim do mês sem saber para onde foi o salário é muito mais comum do que parece. A boa notícia é que controlar o dinheiro não exige ser bom em matemática: exige um método simples e alguns minutos por dia. Neste guia você vai ver, passo a passo, como montar o seu controle financeiro pessoal.

1. Descubra quanto entra de verdade

O primeiro passo é saber a sua renda líquida: o valor que realmente cai na conta, depois dos descontos. Some salário, renda extra, pensão, aluguel recebido e qualquer outro dinheiro que entra todo mês. Se a sua renda varia, use a média dos últimos 3 a 6 meses ou, melhor ainda, o valor do pior mês. Planejar com a renda menor evita aperto.

2. Anote todos os gastos durante um mês

Antes de cortar qualquer coisa, você precisa enxergar. Durante 30 dias, anote todos os gastos, inclusive o café, o lanche, o aplicativo de transporte e a assinatura de streaming. São justamente os gastos pequenos e frequentes que somem no orçamento.

  • Anote no mesmo dia: deixar para depois faz esquecer.
  • Registre a forma de pagamento: no cartão de crédito o gasto aparece só no mês seguinte.
  • Puxe o extrato do banco e a fatura do cartão para conferir o que ficou de fora.

3. Separe os gastos em categorias

Com os gastos anotados, agrupe por categoria. Assim fica fácil ver onde está o peso. Uma divisão simples que funciona para a maioria das pessoas:

CategoriaExemplos
MoradiaAluguel ou financiamento, condomínio, IPTU
Contas da casaLuz, água, gás, internet, celular
AlimentaçãoMercado, feira, padaria, restaurante, delivery
TransporteCombustível, ônibus, aplicativo, manutenção do carro
SaúdePlano de saúde, farmácia, consultas
EducaçãoEscola, faculdade, cursos, material
Lazer e comprasPasseios, roupas, presentes, assinaturas
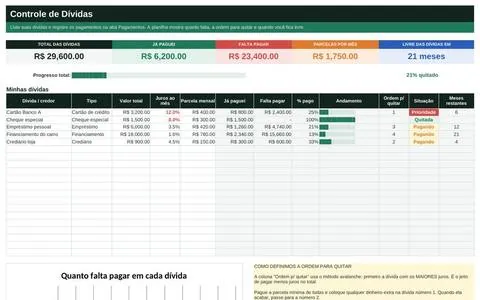
DívidasParcelas de empréstimos, cartão em atraso

4. Monte o orçamento do mês

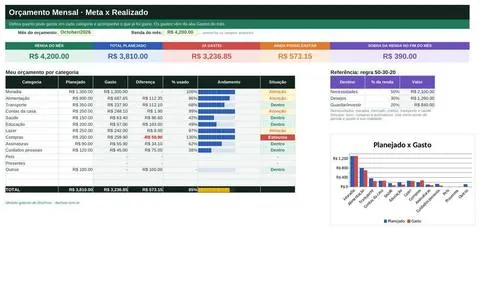
Agora você define quanto pode gastar em cada categoria. Uma referência bastante usada é a regra 50-30-20:

  • 50% para necessidades: moradia, contas, mercado, transporte e saúde.
  • 30% para desejos: lazer, restaurantes, compras e assinaturas.
  • 20% para o futuro: reserva de emergência, investimentos e quitar dívidas.

Veja um exemplo com renda líquida de R$ 4.000:

Destino%Valor
Necessidades50%R$ 2.000
Desejos30%R$ 1.200
Guardar ou quitar dívidas20%R$ 800

A regra é um ponto de partida, não uma obrigação. Se o aluguel sozinho já consome 40% da renda, ajuste as outras partes. O importante é que o total planejado caiba no que entra.

5. Pague-se primeiro

O erro mais comum é tentar guardar "o que sobrar". Quase nunca sobra. Faça o contrário: assim que o salário cair, separe o valor que você decidiu guardar e transfira para outra conta ou investimento. Depois, viva com o restante. Comece com pouco, mesmo que seja 5% da renda, e aumente aos poucos.

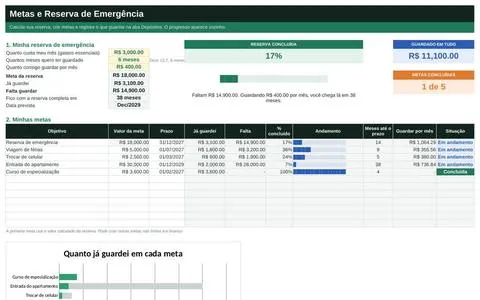
O primeiro destino desse dinheiro deve ser a reserva de emergência: o equivalente a 3 a 6 meses dos seus gastos essenciais, guardado em um lugar seguro e de fácil resgate. É ela que impede que um imprevisto, como um conserto ou uma consulta, vire dívida no cartão.

6. Acompanhe e ajuste todo mês

Controle financeiro não é algo que se faz uma vez. Reserve 15 minutos no fim de cada mês para comparar o planejado com o realizado:

  • Em quais categorias você passou do limite? Por quê?
  • Algum gasto pode ser cortado ou renegociado (plano de celular, assinaturas, seguros)?
  • Você conseguiu guardar o valor combinado?

Com o tempo, o controle vira hábito e as decisões ficam automáticas.

Erros que mais atrapalham

  • Contar com o limite do cartão como se fosse renda. O limite é dinheiro emprestado.
  • Esquecer gastos anuais, como IPVA, IPTU, material escolar e presentes de fim de ano. Divida o valor por 12 e reserve um pouco todo mês.
  • Desistir no primeiro mês ruim. Errar o orçamento faz parte: o objetivo é melhorar a cada mês.

Resumo

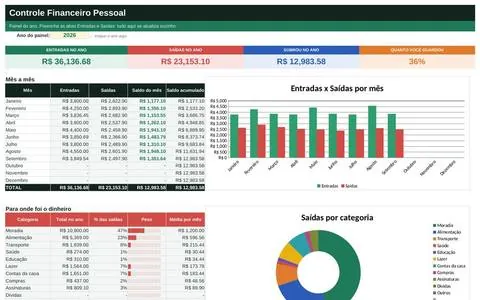
Saiba quanto entra, anote tudo o que sai, separe por categorias, defina limites, guarde primeiro e revise todo mês. Uma planilha que faz as contas sozinha torna esse processo muito mais rápido: você só anota, e os totais e gráficos aparecem automaticamente.